¿Y si tu dinero pudiera crecer sin arriesgar lo que ya tienes?
Sí
Gratis
El dilema que nadie te explica bien
Opción 1: El Banco
Tu dinero 'está seguro' pero pierde poder adquisitivo cada año. La inflación se come lo que el banco no te paga en intereses.
Opción 2: La Bolsa de Valores
Las ganancias pueden ser altas, pero también las pérdidas. Un mal momento del mercado puede borrar años de esfuerzo.
Opción 3: El IUL, Lo que pocos conocen
Un seguro de vida universal indexado (IUL) bien estructurado vincula el crecimiento de tu valor en efectivo a un índice, pero con protección contra pérdidas.
Si el mercado sube, creces. Si el mercado cae, estás protegido.

Cómo funciona un IUL bien estructurado
Tu valor en efectivo crece con el mercado
piso de protección, sin limite de ganancia
Cuando el índice sube, tu cuenta puede crecer hasta un cap máximo. Cuando el índice baja, un piso del 0% protege tu dinero de pérdidas. No bajas. Solo no subes ese año.
Protección familiar incluída
Lo que un IUL puede ofrecerte
Crecimiento potencial protegido
Tu valor en efectivo puede crecer vinculado a un índice del mercado, con protección integrada contra pérdidas.
Protección familiar permanente
Si algo te pasara, tu familia recibe el beneficio por fallecimiento libre de impuestos bajo condiciones del producto.
Ventajas fiscales del producto
El valor en efectivo acumulado puede ofrecerte ventajas fiscales únicas según la estructura del plan.
Fondo de valor a largo plazo
Una vez construido, puedes acceder al valor acumulado como parte de tu estrategia de largo plazo.
No existe una fórmula mágica igual para todos.
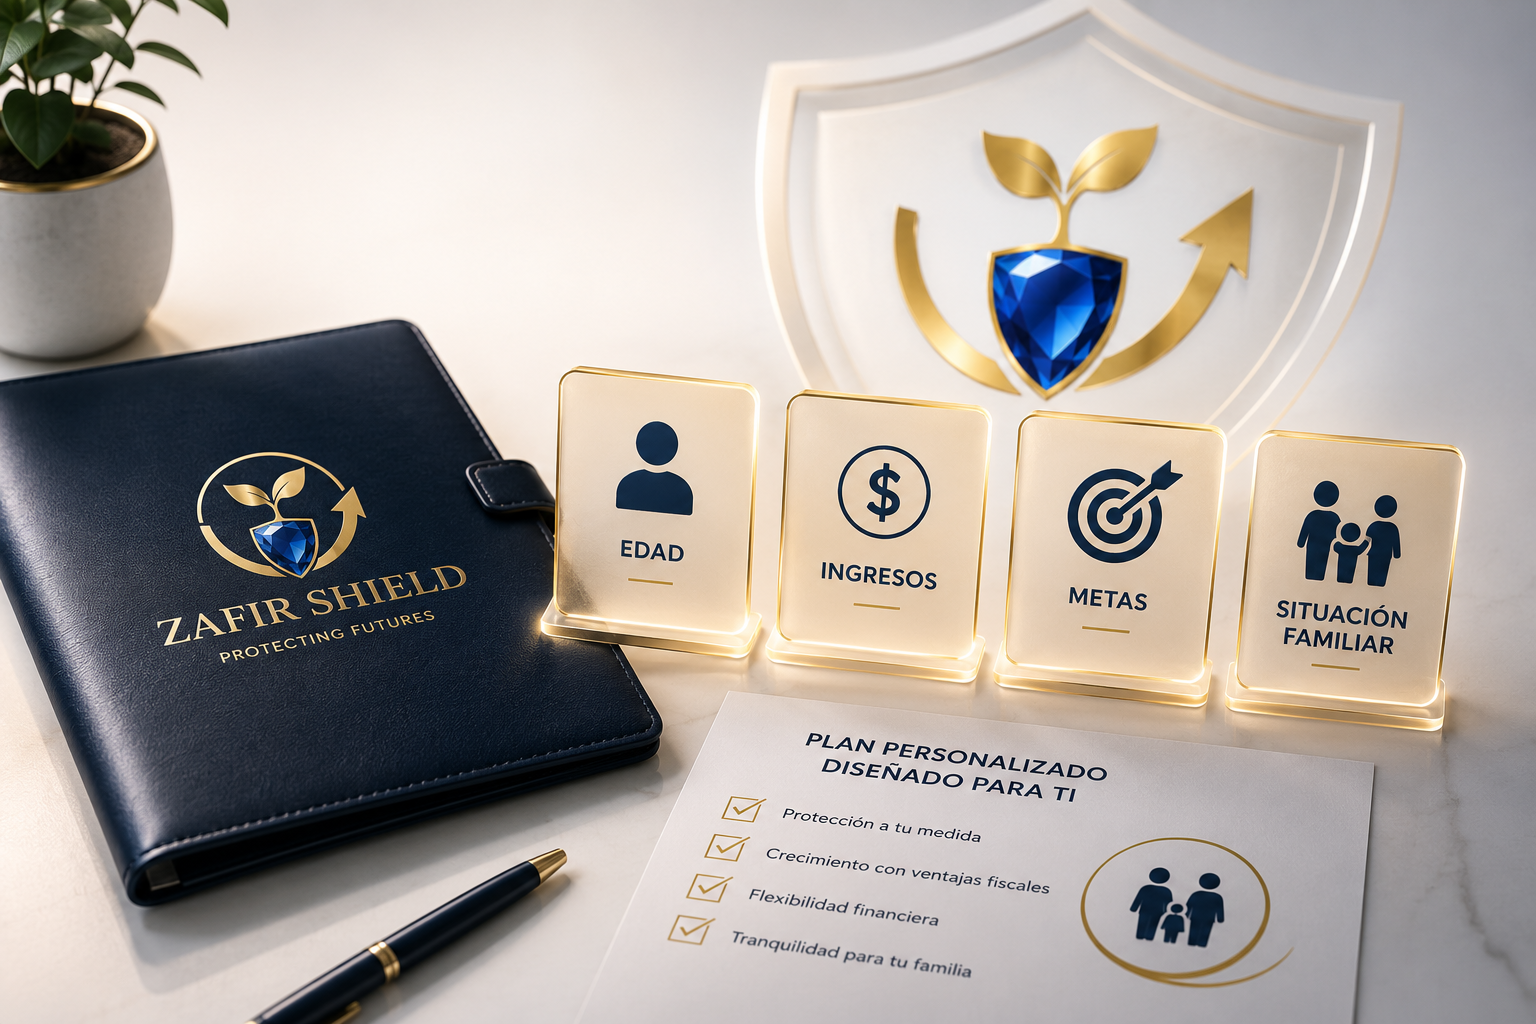
Un IUL no es para todo el mundo de la misma manera. La estructura del plan debe adaptarse a tu edad, ingresos, metas y situación familiar. Por eso no te vamos a dar una respuesta genérica. Te vamos a dar la tuya.
El equipo detrás de tu estrategia
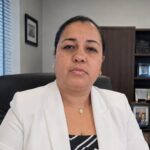
María Teresa Sevilla
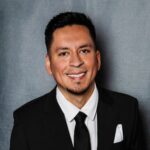
David Flores
Co-Fundador · Licensed Life & Health Agent